文章導覽
Toggle把車子過戶給配偶、兒女或父母,監理站的手續跟一般買賣差不多,真正要想清楚的是稅:家人之間沒有收錢的過戶,在稅法上就是贈與。
先講結論:夫妻互相過戶,不計入贈與總額;過戶給子女或其他家人,車子的價值要跟贈與人當年送出的其他財產合併計算。目前每位贈與人一年有 244 萬元的免稅額,沒超過就不用申報、也不用繳稅。監理站辦過戶要準備雙方證件、行照和新車主的強制險,規費 200 元。這篇整理贈與稅怎麼算、配偶和子女的差別、車價怎麼認定,以及汽車過戶給家人的流程和費用。
汽車過戶給家人要繳贈與稅嗎?
要看車子的價值,和贈與人當年送出去的財產總額。家人之間沒有收錢的過戶,在稅法上就是贈與,繳稅的是贈與人,也就是原車主(《遺產及贈與稅法》第 4 條、第 7 條)。
免稅額是一年 244 萬元
法條寫的免稅額是 220 萬元,依物價指數調整後,目前是 244 萬元。財政部預計年底公告 2027 年的新額度,報導估計至少會調到 271 萬元。
要注意的是,這個免稅額是「每位贈與人、每年、送給所有人的財產合計」。同一年如果還送了現金、股票或其他財產,要和這台車一起加總。
超過免稅額才要申報
一年內贈與總額超過免稅額的,要在超過的那一筆贈與發生後 30 日內,向國稅局申報(第 24 條)。超過的部分稅率從 10% 起。
情境 | 要不要繳贈與稅 |
|---|---|
先生把車過戶給太太 | 不用,配偶相互贈與不計入贈與總額 |
爸爸把價值 60 萬元的車過戶給兒子,當年沒有其他贈與 | 不用,沒有超過 244 萬元 |
爸爸當年已經送兒子 200 萬元現金,又把 60 萬元的車過戶給他 | 要。合計 260 萬元,超過 16 萬元,要在 30 日內申報,稅額約 1.6 萬元 |
女兒結婚時,爸媽送一台車 | 婚嫁時贈與的財物,合計 100 萬元以內不計入贈與總額 |
以上是假設的情境,車價和其他贈與的金額都要代入實際數字。不確定自己要不要申報,可以打財政部國稅及地方稅免付費電話 0800-000-321 問。
過戶給配偶、子女或父母,有什麼差別?
差在要不要計入贈與總額。監理站的手續都一樣。
過戶給誰 | 贈與稅 | 要注意的地方 |
|---|---|---|
配偶 | 不計入贈與總額(第 20 條) | 不用繳贈與稅,但遇到下面「過戶後 2 年內過世」的情況,一樣要併入遺產 |
子女 | 計入爸媽當年的贈與總額 | 子女結婚時的贈與,100 萬元以內不計入 |
父母、兄弟姊妹 | 計入贈與人當年的贈與總額 | 爸媽和兄弟姊妹也是法定繼承人,同樣適用 2 年的規定 |
過戶後 2 年內過世,車子會併入遺產
依《遺產及贈與稅法》第 15 條,贈與人過世前 2 年內,送給配偶、各順序繼承人及其配偶的財產,都要視為遺產,併入遺產總額計算遺產稅。爸媽年紀大了、不開車,把車過戶給子女是很常見的情況,這一點要知道。
車子的價值怎麼算?用「買賣」過戶就不算贈與嗎?
車子的價值以過戶當時的時價為準
《遺產及贈與稅法》第 10 條規定,贈與財產的價值以贈與時的時價計算。車子沒有像土地公告現值那樣的官方價格,財政部也沒有公告車輛的估價公式,可以參考同款、同年份、相近里程的中古車行情。車子價值接近免稅額的話,先請車商估價、留下估價資料,申報時比較有依據。
家人之間的「買賣」,稅法上先當作贈與
有人會想,用「買賣」的名義過戶就不算贈與。依第 5 條第 6 款,二親等以內親屬之間的財產買賣以贈與論,除非能提出已經付款的確實證明,而且這筆錢不是賣方借給買方,也不是賣方擔保向別人借來的。二親等以內的親屬,例如父母、子女、祖父母、孫子女和兄弟姊妹。
另外,第 5 條第 2 款也規定,用明顯不相當的價格讓與財產,差額部分以贈與論。所以家人之間要用買賣過戶,價格要跟行情差不多,並用轉帳付款、把紀錄留好。
汽車過戶給家人流程與要帶的文件
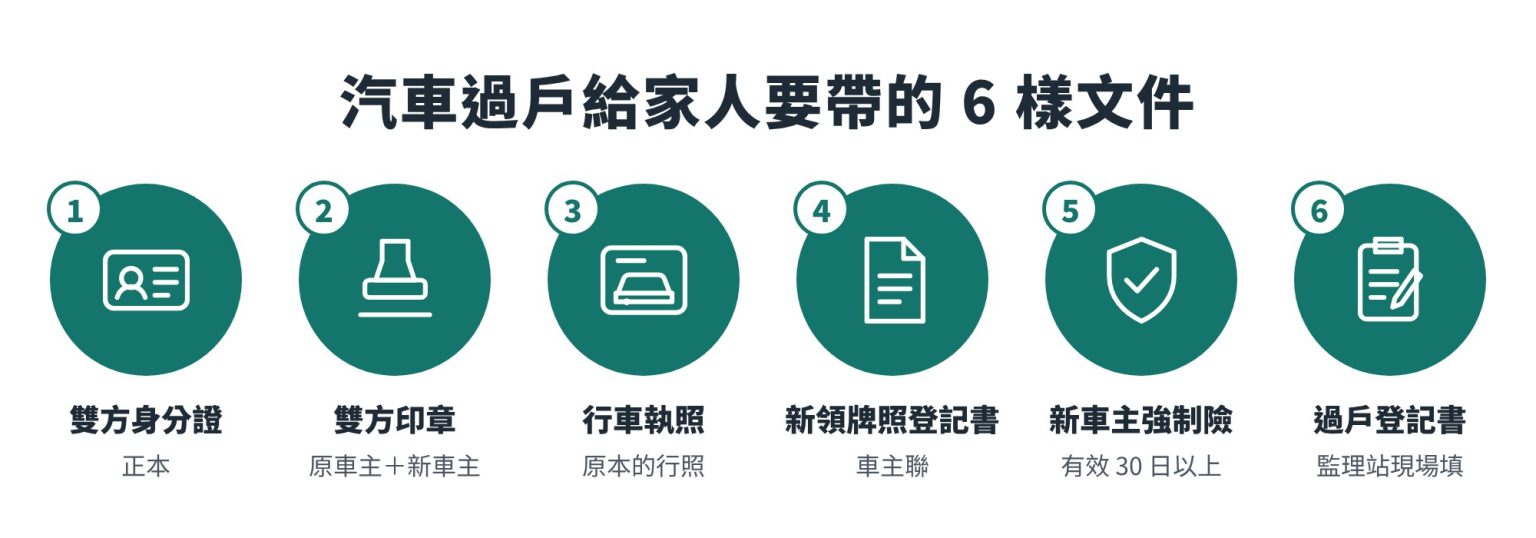
家人過戶跟一般買賣用的是同一套手續。公路局列的過戶文件裡沒有贈與稅證明,贈與稅是另外向國稅局申報;不過超過免稅額的贈與,依法要先繳清贈與稅才能辦移轉登記(第 8 條)。
過戶前先處理好這些事
依公路局「汽車過戶」的說明:
- 結清罰單和稅費:違規罰單、欠繳的稅費要先處理,當年期的稅費也要繳清。最近 2 個月內才繳的,帶收據去。
- 新車主投保強制險:可以先向保險公司辦變更或重新投保,有效期間要在 30 日以上。
- 塗銷動產擔保:車子還有車貸的,要先清償、辦理塗銷。
- 驗車:已經到了定期檢驗的要先驗,出廠 10 年以上的汽車過戶時要辦臨時檢驗。家人之間過戶也一樣。
要帶的文件
文件 | 說明 |
|---|---|
雙方身分證正本 | 原車主和新車主都要 |
雙方印章 | 蓋在過戶登記書上 |
行車執照 | 原本的行照 |
新領牌照登記書車主聯 | 遺失的話可以現場補發 |
新車主的強制險保險證 | 有效期間 30 日以上,電子保險證也可以 |
過戶登記書 | 現場填寫 |
家人代辦也要雙證件
常見的是一方不到場,例如爸媽把證件交給子女去辦。公路局的規定是,委託汽車買賣業以外的人代辦,除了上面的文件,還要帶代辦人的身分證,以及車主(含雙方)有效的駕照、健保卡或護照等第二證件。只帶身分證和印章去,會被請回家拿。
辦理地點是公路局各區監理所、站的業務窗口。部分所站沒有提供每項服務,出發前先打電話確認。
汽車過戶給家人費用要多少?
自己辦、沒有超過贈與稅免稅額的話,必要的開銷主要是 200 元過戶規費,和新車主的強制險。
項目 | 金額 | 說明 |
|---|---|---|
過戶規費 | 200 元 | 監理站收取 |
強制險 | 依新車主的費率 | 原保單變更給新車主,或新車主重新投保 |
臨時檢驗 | 依監理站公告 | 出廠 10 年以上才需要 |
牌照稅、公路養管費 | 依排氣量 | 過戶前要先繳清當年期的,家人之間要不要按天數分攤,自己談 |
贈與稅 | 沒超過免稅額就是 0 元 | 贈與人當年的贈與總額超過 244 萬元才要繳 |
代辦費 | 自己辦就不用 | 委託代辦的行情,可以看汽車過戶代辦費多少才合理? |
提醒一下,原本的「汽車燃料使用費」從 2026 年 7 月起已經更名為「公路使用養護安全管理費」,簡稱公路養管費,繳費單上看到的是新名稱。
過戶給家人,保險要怎麼處理?
強制險一定要處理,任意險也別忘了。
強制險:過戶前就要改好
《強制汽車責任保險法》第 23 條規定,車輛所有權移轉時,要先辦好強制險的訂立或變更,監理機關才會辦過戶。可以把原本的強制險變更到家人名下,或由家人重新投保,有效期間都要在 30 日以上。
任意險:不會自動轉給家人
依「自用汽車保險定型化契約範本」第 11 條,行照過戶後超過 10 日沒有申請權益移轉,保險契約的效力會暫行停止。過戶後有兩個選擇:
- 辦權益移轉:把保單轉到家人名下。和泰產險的說明是,保費會依新車主的資料重新計算、多退少補,而且要經過核保審核。
- 退保後由家人重新投保:退保能退多少,可以看強制險退保、任意險退費比例怎麼算?車險退保流程。
年輕子女剛拿到駕照,過戶到他名下後,任意險保費可能會變高,過戶前先請保險公司試算。
其他要注意的事
- 先過戶再交車:車子沒辦過戶就交給家人開,牌照稅、公路養管費和違規通知都還是會寄給原車主。
- eTag 另外辦:車輛過戶後的 eTag 異動,要另外洽遠通電收辦理,監理站不會幫你改。
常見問題
看贈與人當年的贈與總額。過戶給配偶不計入;過戶給其他家人,車價加上當年的其他贈與,超過 244 萬元才要繳。
沒超過免稅額就不用。一年內贈與總額超過免稅額的,要在超過的那筆贈與發生後 30 日內申報。
不用繳贈與稅。配偶相互贈與的財產不計入贈與總額,只要付過戶規費和強制險。
可以,但要有付款證明。二親等以內親屬之間的買賣以贈與論,除非能提出已經付款的確實證明,而且這筆錢不是賣方借給兒子的。
過戶規費 200 元。另外是新車主的強制險;出廠 10 年以上的車要先驗車,委託代辦的話另加代辦費。
可以,但要帶雙證件。除了過戶文件,還要代辦人的身分證,以及雙方車主的駕照、健保卡或護照等第二證件。
過戶後 2 年內爸媽過世的話,車子會併入遺產。贈與人過世前 2 年內送給配偶和繼承人的財產,要視為遺產計算遺產稅。
過戶給家人之前,先知道車子值多少
汽車過戶給家人,監理站的手續不難,要先算清楚的是贈與稅:車子的時價加上當年其他贈與有沒有超過免稅額,用買賣名義過戶的話,價格跟行情差不差得太多。
這兩件事都要先知道車子現在值多少。如果你在台中、彰化或苗栗,可以找宏吉汽車估價。把車款、年份和里程傳過來,報稅或家人之間訂價格時就有參考。家人如果其實用不到這台車,賣掉換成現金也是一個選擇。
延伸閱讀
- 汽車繼承過戶流程與期限:要帶什麼、想賣怎麼辦
- 強制險退保、任意險退費比例怎麼算?車險退保流程
- 汽車過戶代辦費多少才合理?該誰出錢?賣車費用陷阱大解密
- 車賣掉後保險、稅金怎麼退?賣車後必做的 5 項行政手續(含 eTag 取消)
資料來源
本文資訊更新至 2026 年 10 月 12 日。
- 財政部主管法規共用系統〈遺產及贈與稅法〉(2026 年 9 月 11 日修正)
- 交通部公路局〈汽車過戶〉(2026 年 8 月 24 日更新)
- 交通部公路局〈車輛贈與或出售,過戶登記保權益!〉(2018 年 3 月 21 日)
- 交通部公路局〈115年「公路使用養護安全管理費」開徵起跑〉(2026 年 7 月 1 日)
- 金管會主管法規共用系統〈強制汽車責任保險法〉
- 〈自用汽車保險定型化契約範本〉(金管會保險局,2024 年 4 月 3 日修正)
- 和泰產險〈車險退保/過戶簡易版說明〉
- 自由財經〈減稅利多!物價漲幅達門檻 明年遺贈稅免稅額再調高〉(2026 年 6 月 28 日)