
文章導覽
Toggle賣車這件事,很多人第一次遇到,而且往往是被動的——車商主動聯絡、口頭喊個價格,幾句話聊完就準備簽約過戶。問題是,一旦簽了字、車子交出去,主導權就轉到對方手上了。
這篇整理實際常見的糾紛模式,以及一份正常的收購合約該長什麼樣子,讓你在簽字前多一層判斷。
賣車最常見的幾種話術跟套路
先報高價,現場再找理由砍價
這是最常見的一種。電話裡或線上估價報一個很漂亮的數字,等車開到現場,對方開始「發現問題」——這裡有小刮傷、那裡的板金好像動過、輪胎快沒紋路了,一項一項扣,扣到最後跟市場正常行情差一大截。你已經把車開過去了,懶得再跑一趟,很多人就妥協了。
先簽約收車,尾款拖著不付
車先開走,說好尾款「幾天內匯款」,結果拖延、已讀不回,甚至電話直接打不通。等你想追,車已經在對方手上,你手上剩下的可能只有一張沒有清楚付款條款的合約。
過戶跑很慢,罰單、稅金算在你頭上
車賣了,錢也收了,但過戶登記卻遲遲沒完成。監理站系統上車主還是你,這段期間如果車子被開紅單、發生違規,罰單一樣寄到你家。這個問題在合約沒有明確約定「過戶期限」的情況下特別常見。
用「代辦過戶」為由,要求先付一筆費用
有些不肖業者會以「代辦過戶要先繳規費」為由,要求賣方先匯一筆錢,收到錢之後就消失,或是拖延不辦。正常情況下,過戶手續費是由買方(收購方)負擔,賣方原則上不需要額外先付款。
偽造或延遲付款證明
一手交錢一手交車聽起來簡單,但實務上有些糾紛就出在「錢到底有沒有真的到帳」。口頭說已經匯款、出示一張截圖,車主當下沒有查證就把車開走,事後才發現款項根本沒進來,或是延遲了好幾天才到帳,已經來不及。
一份安全的收購合約,應該包含哪些條款
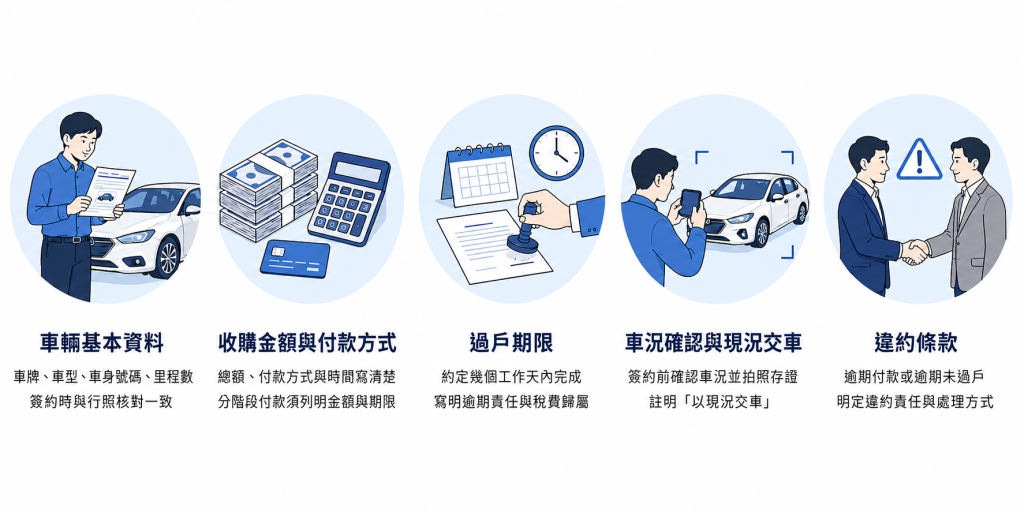
合約不需要寫得又長又複雜,但下面這幾項,缺一個都可能是日後糾紛的破口:
- 車輛基本資料:車牌號碼、車型、車身號碼、里程數,簽約當下要跟行照核對一致。
- 收購金額與付款方式:寫清楚總金額、付款方式(現金/匯款)、付款時間點。如果是分階段付款(比如先付訂金、交車再付尾款),每個階段的金額跟時間都要寫明確,不要用「盡快」「近期」這種模糊字眼。
- 過戶期限:明確約定買方在幾個工作天內完成過戶登記,超過期限的責任歸屬也最好寫進去。這是保護賣方最重要的一條,直接關係到之後罰單、燃料稅、保險是不是還會算在你頭上。
- 車況確認與現況交車聲明:雙方在簽約前確認車況(可以現場拍照存證),寫明「以現況交車」,避免事後對方用「發現新問題」為由二次砍價。
- 違約條款:如果任一方違約(例如逾期未付款、逾期未過戶),責任怎麼算,最好也寫進合約,而不是等真的發生糾紛才臨時討論。
如果對方拿出來的合約內容很簡略,甚至只是一張手寫收據,建議直接提出補充上述項目,正常的收購業者不會排斥把條款寫清楚——反而是越急著跳過這些細節、越希望你「別想太多,趕快簽一簽」的對象,越需要提高警覺。
過戶前後,最容易出問題的兩個時間點
第一個時間點是「交車到過戶完成」這段空窗期。車已經不在你手上,但監理站資料上車主還是你,萬一買方遲遲不辦過戶,違規、事故責任都可能牽連到你。建議交車當下就跟對方確認過戶時程,並保留好交車紀錄(行照影本、交接單、對話紀錄)。
第二個時間點是「款項到帳的當下」。不要單憑一張匯款截圖就放心交車,尤其是大額款項,務必等銀行帳戶確認實際入帳,或選擇約在銀行當面辦理,金額眼見為憑才放心交車。

遇到糾紛,可以怎麼處理
如果已經簽約但對方遲遲不付款或不辦過戶,先保留所有書面證據——合約、對話紀錄、匯款單、交車照片。可以先透過存證信函正式通知對方限期履約,如果仍無回應,消費爭議可以向消費者服務中心或當地消保官申訴;如果涉及金額較大且對方明顯有詐欺意圖,也可以考慮報警處理或諮詢法律扶助資源。
多數糾紛其實在簽約階段就能提前避免——把該寫清楚的條款寫清楚,付款跟過戶都留下白紙黑字,比事後追討輕鬆得多。
常見問題
建議一定要簽。口頭約定在發生爭議時很難舉證,一份寫清楚金額、付款方式、過戶期限的合約,是保護自己最基本的方式。
慣例上由買方(收購方)負擔,賣方原則上不需要額外支付「代辦費」。如果對方要求你先付款才辦過戶,建議先確認清楚合理性再決定是否配合。
監理登記上車主還是你,理論上行政責任(如罰單)容易牽連到原車主,這也是為什麼合約一定要明訂過戶期限的原因。實際交通事故的民刑事責任認定,則需視當下實際使用人與交車紀錄而定,建議保留交車證明以利釐清。
可以。如果簽約前已經確認車況並以現況交車為前提,對方在無正當理由下臨時大幅砍價,你有權利拒絕成交,另尋其他收購管道。

